
ПИФ (паевой инвестиционный фонд) — это инструмент коллективного инвестирования, при котором деньги множества людей объединяются в единый пул, а профессиональная управляющая компания (УК) покупает на них ценные бумаги, недвижимость или золото.
Для начинающего инвестора это возможность вложить даже небольшую сумму сразу в десятки надежных компаний без необходимости ежедневно следить за рынком.
Как устроен ПИФ: логика работы
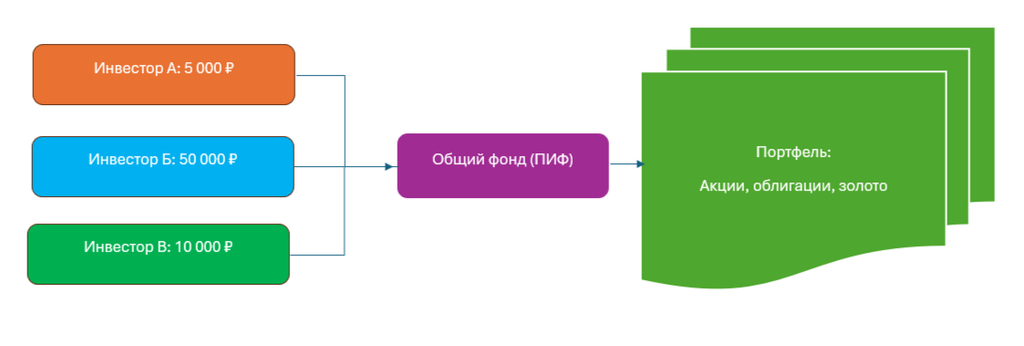
Представьте общий инвестиционный котёл. Управляющая компания формирует фонд — например, на 100 млн рублей — и делит его на равные доли (паи).
- Инвестор покупает пай и становится совладельцем всех активов фонда пропорционально своей доле.
- Профессиональные управляющие выбирают активы согласно правилам фонда (стратегии), распределяя средства между акциями, облигациями или другими активами.
- Если стоимость купленных активов растет, цена пая увеличивается. При продаже пая инвестор фиксирует прибыль.
Основные типы фондов
Фонды различаются по правилам покупки и продажи паев:
| Тип фонда | Как купить и продать | Для кого подходит |
| Биржевой (БПИФ) | Торгуется на бирже как обычная акция; покупка/продажа за секунды через приложение брокера. | Оптимален для большинства частных инвесторов благодаря гибкости и низким комиссиям. |
| Открытый (ОПИФ) | Паи покупаются и погашаются напрямую через УК или банк в любой рабочий день. | Тем, кто предпочитает инвестировать через банковские отделения или личный кабинет конкретной УК. |
| Интервальный (ИПИФ) | Сделки совершаются только в заранее определенные окна (например, раз в квартал). | Подходит для менее ликвидных стратегий с горизонтом от нескольких лет. |
| Закрытый (ЗПИФ) | Паи выпускаются при создании фонда и погашаются при его закрытии (часто коммерческая недвижимость). | Опытным инвесторам с крупным капиталом. |
Плюсы и риски для новичка
Преимущества
- Низкий порог входа. Начать инвестировать в БПИФ можно буквально от 10–100 рублей.
- Готовая диверсификация. Покупая один пай биржевого фонда на индекс Мосбиржи, инвестор автоматически вкладывает средства в несколько десятков крупнейших компаний страны (Сбербанк, Газпром, Лукойл, Яндекс и др.).
- Экономия времени. Управляющая компания берет на себя ребалансировку портфеля, отбор эмитентов и учет дивидендов.
- Законодательный контроль. Деятельность УК и сохранность активов контролируются регулятором (Банком России) и независимым специализированным депозитарием.
На что обратить внимание (риски)
- Комиссии УК. Управляющие берут процент за управление (обычно от 0,4% до 3% в год от стоимости чистых активов). Комиссия списывается автоматически из стоимости пая независимо от того, показал фонд прибыль или убыток.
- Отсутствие гарантий доходности. В отличие от банковских вкладов, инвестиции в ПИФ не застрахованы АСВ, а доходность в прошлом не гарантирует доход в будущем.
- Рыночный риск. В периоды кризисов стоимость базовых активов фонда падает, снижая и цену пая.
Пошаговый план: как начать инвестировать в БПИФ
- Определите цель и срок. Для горизонта до 1–2 лет безопаснее выбирать фонды корпоративных или государственных облигаций (ОФЗ). Для горизонта от 3–5 лет подходят фонды акций или смешанные портфели.
- Откройте брокерский счет или ИИС. Это делается онлайн за несколько минут через приложение любого лицензированного брокера или крупного банка.
- Выберите фонд. Обратите внимание на:
- Состав активов: во что конкретно инвестирует фонд (акции, облигации, золото).
- Размер суммарных расходов (TER): чем ниже комиссия УК, тем больше итоговая доходность (у БПИФ на индексы акций комиссия обычно составляет 0,6–1%).
- Объем активов (СЧА): крупные фонды с миллиардными оборотами обычно более надежны и ликвидны.
- Купите паи. Найдите тикер фонда в поиске торгового приложения и совершите покупку в часы работы биржи.
- Инвестируйте регулярно. Стратегия регулярных небольших покупок (например, раз в месяц с зарплаты) сглаживает колебания цен и формирует долгосрочный капитал без стресса.
Налогообложение
Прибыль от продажи паев облагается НДФЛ (13% или 15% при годовом доходе свыше установленного лимита). Однако инвестор может законно оптимизировать налоги:
- Льгота на долгосрочное владение (ЛДВ): освобождает от налога на прибыль при удержании ценных бумаг более 3 лет (до 3 млн рублей прибыли за каждый год владения).
- Использование ИИС (индивидуального инвестиционного счета): позволяет получать налоговый вычет на взнос или полностью освободить инвестиционный доход от налога при соблюдении условий срока владения счетом.
ПИФы и БПИФы остаются одним из наиболее рациональных инструментов для старта: они избавляют от необходимости изучать финансовую отчетность сотен отдельных предприятий, позволяя участвовать в росте экономики в рамках единого готового решения.
Добавить комментарий